2018年膜产业细分产品市场现状与发展前景分析 反渗透膜占据半壁江山,超滤膜装置稳居第二
随着全球水资源短缺问题的日益严峻以及环保政策的不断收紧,膜分离技术作为一种高效、节能、环保的分离手段,在工业废水处理、市政饮用水净化、海水淡化、生物医药及食品加工等领域的应用不断深化。2018年,全球及中国膜产业继续保持高速增长态势,市场规模进一步扩大,细分产品格局也呈现出新的特点。
从整体市场规模来看,2018年全球膜产业市场规模已超过200亿美元,预计未来五年年均复合增长率仍将保持在8%以上。中国作为全球膜产业的重要增长极,市场规模增速远高于全球平均水平,2018年国内膜产业市场规模突破千亿元人民币,其中膜材料与膜组件制造、膜装置及工程应用各环节均保持两位数增长。
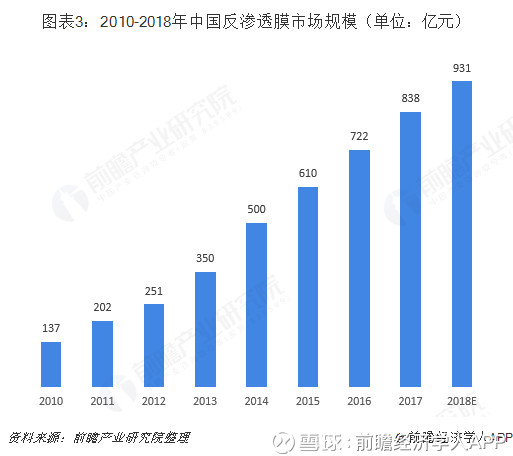
在各项细分产品中,反渗透膜(RO膜)依然是市场的主导者,占据整个膜产品市场的半壁江山。据相关行业协会统计,2018年反渗透膜在全球膜产品销售额中的占比约为48%,在中国市场的占比也超过45%。其主导地位主要源于以下几个方面:海水淡化、工业纯水制备、市政供水提标改造等领域对反渗透膜的需求持续旺盛;反渗透膜技术成熟度高,在脱盐率、产水量及抗污染性能方面不断取得突破;再次,以陶氏、海德能、东丽为代表的国际巨头以及时代沃顿、碧水源等国内企业的产能扩张与技术进步,有力推动了成本下降和应用普及。特别是在中国,随着《水污染防治行动计划》的深入实施,反渗透膜在工业废水“零排放”与中水回用项目中的市场份额进一步扩大。
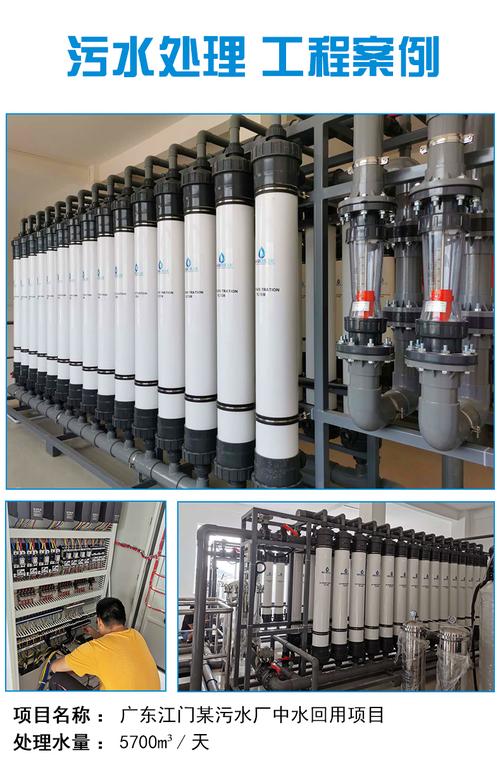
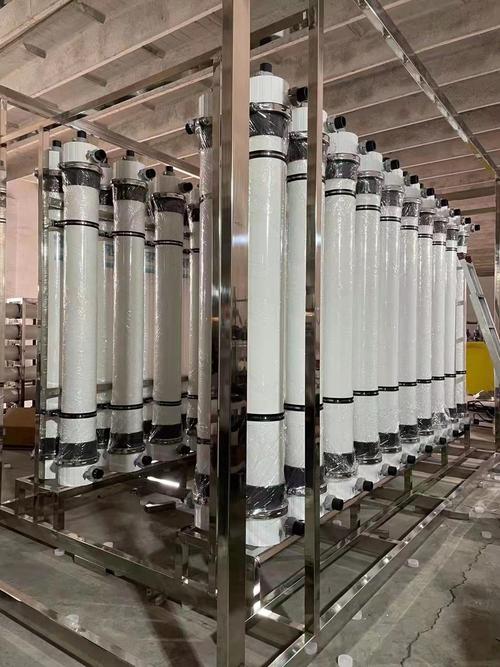
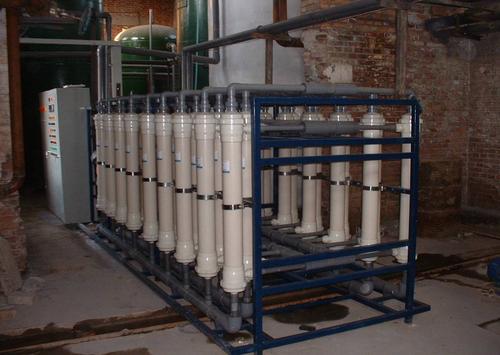
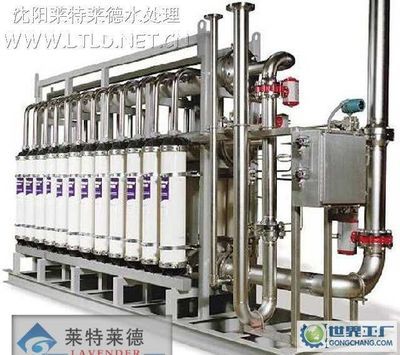
仅次于反渗透膜的是超滤膜(UF膜),其市场占比约为23%,是膜产业中第二大细分品类。超滤膜装置凭借其孔径适中、操作压力低、耐污染性强、易于清洗维护等特点,在水处理领域得到了极为广泛的应用。2018年,超滤膜装置的市场表现尤为突出,全球超滤膜市场规模接近50亿美元。在中国市场,超滤膜装置的推广受益于市政供水提标改造、农村饮水安全工程以及工业废水回用等领域的强劲需求。尤其是在自来水厂新建及改扩建项目中,超滤膜装置因其能够有效去除悬浮物、细菌、病毒及部分有机物,且出水水质稳定,逐渐成为主流工艺之一。超滤膜作为反渗透膜的前处理工艺,其市场需求与反渗透膜的发展密切相关,两者往往形成工艺组合,进一步巩固了超滤膜装置的市场地位。
除反渗透膜与超滤膜外,其他细分产品也各有表现。纳滤膜(NF膜)市场占比约为12%,主要应用于饮用水深度净化、食品浓缩与分离以及工业废水中有机物的去除等领域,2018年市场规模保持10%左右的年增长率。微滤膜(MF膜)占比约为10%,在食品饮料除菌、生物制药过滤以及污水处理中发挥着重要作用。气体分离膜、渗透汽化膜及质子交换膜等特种膜材料虽然市场份额较小(合计不足7%),但在氢能回收、天然气净化、燃料电池等新兴领域展现出巨大的增长潜力。
从技术发展趋势来看,2018年膜产业呈现出几个显著特点。其一,膜材料的高性能化与低成本化并行,新型聚合物材料、无机陶瓷膜及混合基质膜不断涌现。其二,膜装置的集成化与智能化水平提升,MBR(膜生物反应器)、CMF(连续微滤)、RO+UF组合工艺等日益普及。其三,以正渗透、膜蒸馏为代表的新兴膜过程逐步从实验室走向中试与示范工程。
展望2019年及未来几年,反渗透膜仍将引领市场增长,但其市场份额可能随着超滤膜和纳滤膜应用的拓宽而略有微调。超滤膜装置将受益于持续增长的市政水处理需求以及工业废水回用标准趋严,预计未来五年年均增速保持在10%-12%。纳滤膜与特种膜同样具备较好的成长性,尤其是在直饮水、零排放及新能源等领域。对于国内企业而言,虽然在反渗透膜和超滤膜领域已实现进口替代,但在高端纳滤膜、特种膜及膜材料核心专利方面仍面临国际巨头的竞争,提升自主创新能力、发展膜全产业链协同优势将是赢得未来市场的关键。
2018年膜产业细分产品市场呈现“反渗透膜龙头稳固,超滤膜装置表现亮眼,多种膜技术竞相发展”的格局。随着水环境保护标准提高和新兴应用场景的不断涌现,膜产业将继续保持较高景气度,其细分产品结构也将随技术进步与市场需求演变而动态优化。
如若转载,请注明出处:http://www.hzhuamo.com/product/34.html
更新时间:2026-10-09 00:12:42